


Moneytree 家計簿より楽チン
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 1.33.3
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 500 000+
- დეველოპერი
- Moneytree KK
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android, iOS
ეკრანის სურათები
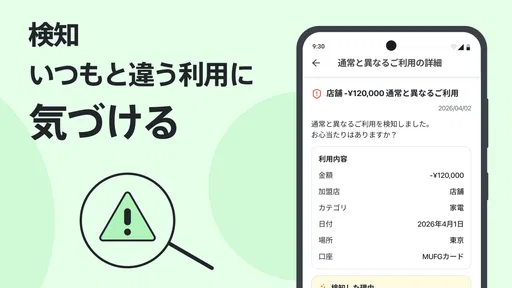
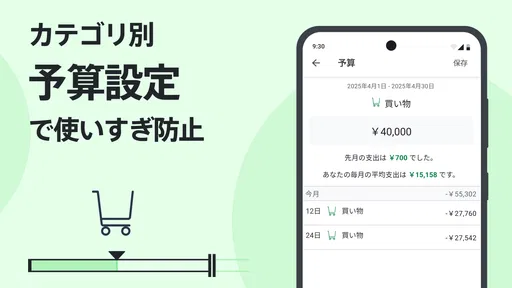
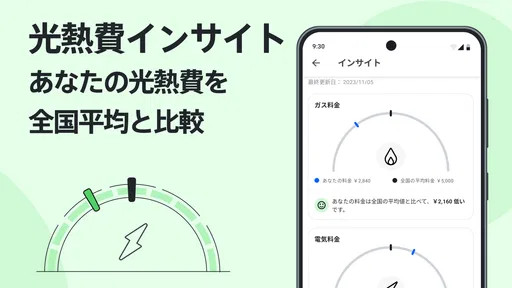
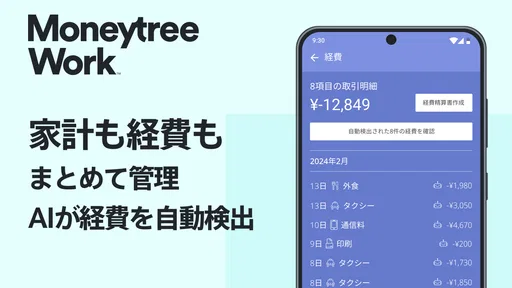
 ანალიზის ავტორი AppCompare
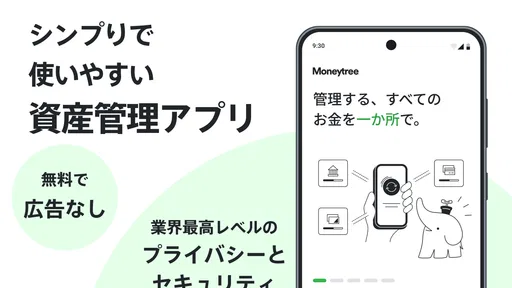
საერთო ხარჯების ჩანაწერი ხშირად მხოლოდ ერთ ადამიანს է ეკისრება: ვინც იხდის, ისიც ცდილობს დაიმახსოვროს, რა იყო ოჯახის საყიდელი და რა — პირადი შენაძენი. სწორედ ასეთ დროს ფინანსური აპი შეიძლება სასარგებლო აღმოჩნდეს, თუ ის ყოველდღიურობას არ ართულებს. Moneytree 家計簿より楽チン მარტივი ფინანსური მართვის აპლიკაციაა, რომელსაც რეკლამები არ აქვს. ჩემი შთაბეჭდილებით, მისი მთავარი იდეა ხარჯებისა და შემოსავლის ერთ ადგილას დანახვაა და არა რთული ფინანსური სისტემის აწყობა.
როგორ ერგება საერთო საოჯახო ხარჯებს
წარმოიდგინეთ ჩვეულებრივი კვირის დღე: ერთმა ადამიანმა პროდუქტები იყიდა, მეორემ კი ტრანსპორტისა და სადილის თანხა გადაიხადა. თვის ბოლოს შეიძლება ორივეს ახსოვდეს დიდი შენაძენი, მაგრამ წვრილი ხარჯები ერთმანეთში აირიოს. ჩანაწერების რეგულარულად მოწესრიგება ასეთ გაურკვევლობას ამცირებს და საუბარს უფრო კონკრეტულს ხდის: შეგიძლიათ შეადაროთ, რა დაიხარჯა საკვებზე, ტრანსპორტზე ან გართობაზე, ნაცვლად იმისა, რომ მხოლოდ ზოგადი შთაბეჭდილებებით იხელმძღვანელოთ.
თუმცა საერთო ტელეფონი და საერთო ბიუჯეტი ერთი და იგივე არ არის. სანამ ოჯახის წევრები ერთ მოწყობილობაზე აპს გამოიყენებენ, წინასწარ შეთანხმდით, ვინ შეიყვანს შენაძენს, როგორ მონიშნავთ საერთო და პირად ხარჯებს და ვინ გადაამოწმებს ჩანაწერებს. აპის კატეგორიები შეიძლება დაგეხმაროთ ხარჯების დაჯგუფებაში, მაგრამ წესების შეთანხმებას თქვენ ნაცვლად ვერ გააკეთებს. ეს პატარა საოჯახო შეთანხმება თავიდანვე ამცირებს დუბლირებული ჩანაწერებისა და არასწორი მოლოდინების ალბათობას.
მე განსაკუთრებით პრაქტიკულად მიმაჩნია ერთი მარტივი ჩვევა: საყიდლების დასრულების შემდეგ დაუყოვნებლივ შეიტანოთ ის ხარჯი, რომლის გახსენებაც მოგვიანებით გაგიჭირდებათ, ხოლო თვის ბოლოს კატეგორიები ერთად გადახედოთ. ასე აპი მხოლოდ ციფრების საცავი აღარ იქნება — ჩანაწერები დაგეხმარებათ დაინახოთ, რომელი ხარჯი მეორდება და სად შეიძლება წინასწარ დაგეგმვა. ეს უფრო გამოსადეგია, ვიდრე თვის ბოლოს ყველა ქვითრის ერთბაშად გახსენების მცდელობა.
დაყენება და ანგარიშების საზღვრები
საწყის ეტაპում օգտակար იქნება эхსначала გადაწყვიტოთ՝ თქვენი მიზანი პირადი ხარჯების ნახვაა, საოჯახო საყიდლების მოწესრიგება თუ შემოსავლებისა და ხარჯების ზოგადი შეჯამება. ამ მიზნის მიხედვით შეარჩიეთ კატეგორიები და ნუ შექმნით ბევრ ზედმეტ ქვეკატეგორიას: თუ თითოეული შენაძენის კლასიფიკაცია დამღლელი გახდა, ჩანაწერების გაგრძელება უფრო გაგიჭირდებათ. რამდენიმე გასაგები ჯგუფით დაწყება ხშირად უკეთესია, ვიდრე იდეალური სქემის ერთ დღეში აწყობა.
საბანკო ანგარიშებთან დაკავშირების შესაძლებლობა შეიძლება ხელით შეყვანასთან შედარებით დროის დამზოგავი იყოს, მაგრამ ეს ნაბიჯი წინასწარ გააზრებას იმსახურებს. საერთო საყოფაცხოვრებო ხარჯებისთვის გამოყენებული ანგარიში და პირადი ანგარიშები შეიძლება სხვადასხვა საზღვრებს მოითხოვდეს. ამიტომ კავშირების დაყენებისას იფიქრეთ, რომელ ფინანსურ ინფორმაციას გსურთ აპში ხედავდეთ და ვის ექნება მოწყობილობაზე წვდომა. ამ მიდგომით ერთ სივრცეში აღრიცხვა უფრო მოწესრიგებული ხდება, პირადი და საოჯახო ხარჯების ერთმანეთში არევის გარეშე.
თუ ანგარიშების დაკავშირება არ გსურთ, ხარჯების ხელით დამატება შეიძლება თქვენთვის უფრო მისაღები არჩევანი იყოს. სანაცვლოდ, ჩანაწერების სიზუსტე თქვენს ჩვევაზე იქნება დამოკიდებული: გამოტოვებული ნაღდი შენაძენი ან დაგვიანებული შეყვანა საერთო სურათს შეცვლის. მე ასეთ შემთხვევაში დღის ბოლოს მოკლე გადახედვას ვამჯობინებდი — არა იმიტომ, რომ ყოველი თეთრი უნდა გააკონტროლოთ, არამედ იმიტომ, რომ რამდენიმე მცირე ჩანაწერის გაკეთება უფრო მარტივია, ვიდრე მთელი კვირის გახსენება.
წაიკითხეთ არჩევანის გაკეთებამდე

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
სასარგებლოა პერიოდულად გადაამოწმოთ, სწორად არის თუ არა განაწილებული შემოსავალი და ხარჯი. ავტომატური შეჯამება კარგ საწყის სურათს იძლევა, მაგრამ არ უნდა ჩათვალოთ, რომ ყველა ჩანაწერი აუცილებლად ზუსტად ასახავს თქვენს განზრახვას. განსაკუთრებით მაშინ, თუ ერთსა და იმავე ანგარიშზე პირადი და საოჯახო გადახდებია თავმოყრილი, კატეგორიების შემოწმება დაგეხმარებათ, რომ ბიუჯეტზე მიღებული გადაწყვეტილება მცდარ დაჯგუფებას არ დაეყრდნოს.
კოორდინაცია ოჯახში: რა ეხმარება და რა რჩება თქვენს მოსაგვარებლად
საოჯახო ფინანსებში აპის ღირებულება მხოლოდ თანხების შეკრება არ არის. ჩანაწერები შეიძლება საუბრის საერთო საყრდენად იქცეს: მაგალითად, თუ საკვებზე დახარჯული თანხა მოსალოდნელზე მეტად გაიზარდა, гэр бүлийнхэн կարող են шийдэх, արդյոք հաջորդ գնումների ցանկը փոխել, თუ უბრალოდ այդ თვეի გამონაკლისი ընդունել։ ასე განხილვა ნაკლებად ეყრდნობა ფრაზას „თითქოს ბევრი დავხარჯეთ“ და მეტად — კონკრეტულ კატეგორიას.
ამავე დროს, არ ღირს აპისგან ავტომატური ოჯახური კოორდინაციის მოლოდინი. მისი არსებობა თავისთავად არ ადგენს, ვინ არის პასუხისმგებელი ჩანაწერებზე, ვინ ამოწმებს ანგარიშებს ან როგორ უნდა გაიყოს საერთო გადასახადი. თუ რამდენიმე ადამიანი მონაწილეობს, წინასწარ შეათანხმეთ ერთი მარტივი წესი: მაგალითად, ერთი ადამიანი ამატებს საერთო შენაძენებს, ხოლო მეორე კვირაში ერთხელ ამოწმებს შეჯამებას. ეს პროცესი შეიძლება აპის გარეთ შეთანხმდეს; მთავარია, ყველა ერთნაირად იგებდეს, რას ნიშნავს კატეგორია და რომელი ხარჯი ითვლება საერთო ხარჯად.
ასევე გასათვალისწინებელია, რომ ერთ მოწყობილობაზე გამოყენება კონფიდენციალურობის საკითხს ქმნის. თუ ტელეფоны հասանելի է տան բոլոր անդամներին, хэн нэгმა կարող է შემთხვევით տեսնել անձնական ჩანაწერს ან ანგარიშის შეჯამებას. ამიტომ საზღვრები ფიზიკურადაც და ჩვევითაც განსაზღვრეთ: საერთო ტელეფონზე არ შეიყვანოთ ინფორმაცია, რომლის სხვებისთვის გამოჩენაც არ გსურთ, და ფინანსური აპი არ დატოვოთ ღია იქ, სადაც მოწყობილობას სხვებიც იყენებენ.
თუ ოჯახში ყველას საკუთარი მოწყობილობა აქვს, კოორდინაციისთვის ჯერ გაარკვიეთ, რამდენად შეესაბამება აპის არსებული გამოყენების წესი თქვენს საჭიროებას. ნუ ივარაუდებთ, რომ რამდენიმე მომხმარებლის ერთ ანგარიშზე მუშაობა, ოჯახის წევრების მოწვევა ან მონაცემების ერთობლივად ნახვა აუცილებლად ხელმისაწვდომია. თუ თქვენი მთავარი მოთხოვნაა თითოეული წევრისთვის ცალკე წვდომის მართვა და საერთო ხედის შექმნა, ისეთი სერვისი შეადარეთ, რომლის ოჯახური გაზიარების ფუნქციებიც მკაფიოდ აღწერილია.
ასაკი, ნდობა და პირადი ფინანსური ინფორმაცია
აპლიკაცია შეფასებულია 3+ ასაკისთვის, მაგრამ ეს მხოლოდ ასაკობრივ შეფასებას ეხება და არ ნიშნავს, რომ პატარა ბავშვისთვის ფინანსური ანგარიშის მართვა მიზანშეწონილია. საოჯახო მოწყობილობის გამოყენებისას ზრდასრულმა უნდა გადაწყვიტოს, ვის შეუძლია აპის გახსნა და რომელი ფინანსური ინფორმაციაა მისაღები გასაზიარებლად. ბავშვთან ხარჯებზე საუბარი შეიძლება სასარგებლო იყოს, თუმცა ეს არ მოითხოვს საბანკო მონაცემებზე მის წვდომას ან პირადი შენაძენების ჩვენებას.
ფინანსურ აპთან ნდэлгээ сохроор биш, კონკრეტული тохиргоებისა და хэрэглээний чиглэлийг ойлгоşın дараа бий болmalıdır. თუ ანგარიშის დაკავშირებას აპირებთ, ჯერ წაიკითხეთ აპის შიგნით ნაჩვენები განმარტებები და გადაწყვიტეთ, კომფორტულად გრძნობთ თუ არა თავს ამ არჩევანთან. თუ ეჭვი გაქვთ, დაიწყეთ ხელით შეტანილი ჩანაწერებით. ეს შეიძლება ნაკლებად ავტომატური იყოს, მაგრამ გაძლევთ საშუალებას შეაფასოთ, რამდენად გეხმარებათ კატეგორიები და შეჯამებები მანამ, სანამ უფრო ფართო გამოყენებაზე გადახვალთ.
დეველოპერია Moneytree KK, ხოლო აპლიკაცია უფასოა და რეკლამებს არ აჩვენებს. ამავე დროს, მას აქვს აპს-შიდა შესყიდვები, თითოეული საქონლის ფასი კი 8,00 ₾-დან 1 024,00 ₾-მდე მერყეობს. პრაქტიკულად, გადახდის წინ ყურადღებით ნახეთ, რას ეხება კონკრეტული შესყიდვა და სჭირდება თუ არა ის თქვენს გამოყენების სცენარს. უფასოდ დაწყება არ ნიშნავს, რომ ყველა შესაძლო დამატებითი შეთავაზება აუცილებელია; ძირითადი ფინანსური ჩვევის გამოსაცდელად ჯერ თავად აპში არსებული შესაძლებლობები შეაფასეთ.
გამოყენება და ინტერფეისი
პირველი, რაც მომეწონა, არის მარტივი და ინტუიციური ინტერფეისი. რეგისტრაცია სწრაფად ხდება და უკვე მზად ხართ თქვენი ფინანსების მართვისთვის. აპლიკაცია საშუალებას გაძლევთ მარტივად დაამატოთ თქვენი ხარჯები და შემოსავალი. ყველაფერი ისეა მოწყობილი, რომ არ დაგჭირდეთ ზედმეტი ფიქრი.
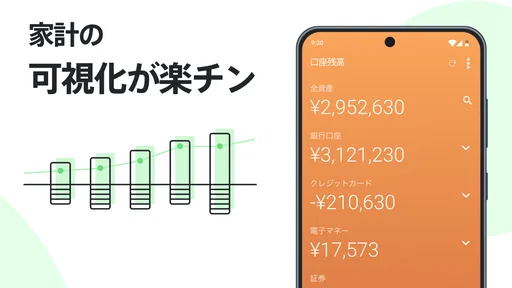
როდესაც შევედი მთავარი გვერდზე, მივხვდი, რომ Moneytree 家計簿より楽チン მართლაც განსხვავებულია. აპლიკაცია ავტომატურად აჯამებს თქვენს ხარჯებს და შემოსავალს, რაც საშუალებას გაძლევთ სწრაფად გააკონტროლოთ თქვენი ფინანსური მდგომარეობა. ეს ფუნქცია მართლაც გამარტივებს ბიუჯეტის მართვას.
ფუნქციები და შესაძლებლობები
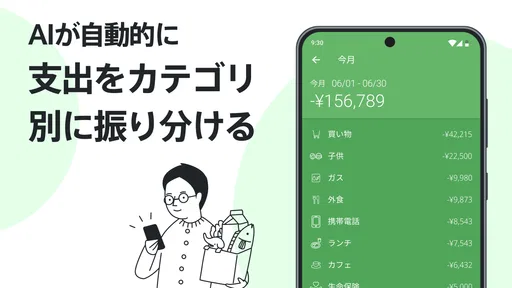
აპლიკაცია გთავაზობთ მრავალფეროვან ფუნქციებს, რომლებიც დამეხმარა უკეთ გავიგო ჩემი ფინანსური მდგომარეობა. მაგალითად, შეგიძლიათ შექმნათ სხვადასხვა კატეგორიები ხარჯებისთვის, როგორიცაა "საკვები", "ტრანსპორტი" ან "გასართობი". ეს ხელს უწყობს ხარჯების უკეთ გაანალიზებას და დაგეგმვას.
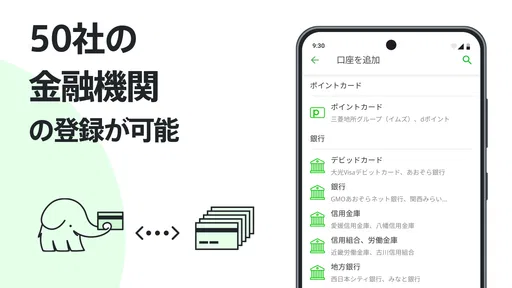
კიდევ ერთი დიდი პლუსია აპლიკაციის ავტომატური სინქრონიზაცია თქვენს საბანკო ანგარიშებთან. ეს ნიშნავს, რომ აღარ დაგჭირდებათ თქვენი ხარჯების და შემოსავლის ხელით შეყვანა. აპლიკაცია ყველაფერს ავტომატურად აკეთებს, რაც უდაოდ დროის ეკონომიას ნიშნავს.
უსაფრთხოება და კონფიდენციალურობა
ყველასთვის მნიშვნელოვანია ფინანსური მონაცემების უსაფრთხოება, და Moneytree 家計簿より楽チン ამ საკითხს განსაკუთრებული ყურადღებას აქცევს. აპლიკაცია იყენებს მოწინავე დაშიფვრის ტექნოლოგიებს, რათა თქვენი მონაცემები დაცული იყოს. ასევე, კონფიდენციალურობის პოლიტიკა გამჭვირვალეა, რაც მენდოთ აპლიკაციას ჩემი პირადი მონაცემების მართვაში.
გამოყენების გამოცდილება
გამოყენებისას მივხვდი, რომ აპლიკაცია ძალიან მოხერხებული და მეგობრულია მომხმარებლისთვის. მისი გამოყენება სასიამოვნოა და არა დამღლელი. ხარჯების მართვა და ბიუჯეტირება, რაც ადრე რთული იყო, ახლა ძალიან მარტივია.
ასევე, აპლიკაციას აქვს გამორჩეული ფუნქციები, როგორიცაა ფინანსური მიზნების დასახვა და მათი მონიტორინგი. ეს მეხმარება უკეთ ვმართო ჩემი ფინანსური გეგმები და მივაღწიო დასახულ მიზნებს.
მომწონს, რომ აპლიკაცია მუდმივად განახლებადია, რაც ნიშნავს, რომ ახალი ფუნქციები და გაუმჯობესებები რეგულარულად ემატება, რაც აპლიკაციას კიდევ უფრო უკეთესს ხდის. ამჟამად მისი ვერსიაა 1.33.3, ხოლო გამოშვების თარიღად 7 მარ. 2016 არის მითითებული. ინსტალაციამდე გაითვალისწინეთ, რომ მინიმალური მოთხოვნაა OS 10; ამასთან, ასეთი ტექნიკური თავსებადობა თავად არ გეუბნებათ, რამდენად კომფორტულად იმუშავებს აპი კონკრეტულ მოწყობილობაზე, ამიტომ დაყენების შემდეგ ინტერფეისი საკუთარ ტელეფონზე შეამოწმეთ.
არჩევისას მისი ადგილი სხვა ფინანსურ ინსტრუმენტებთანაც შეადარეთ. ქაღალდის ბლოკნოტი ან ცხრილი მეტ თავისუფლებას გაძლევთ, მაგრამ ხარჯების შეჯამებას და კატეგორიების შენარჩუნებას თავად უნდა მიხედოთ. მარტივი, მხოლოდ ხელით შესავსები ბიუჯეტის აპი შეიძლება უკეთესი იყოს მათთვის, ვისაც საბანკო ანგარიშების დაკავშირება არ სურს. Moneytree კი უფრო მიმზიდველია იმ ადამიანისთვის, ვისაც ხარჯებისა და შემოსავლის ერთ სივრცეში ნახვა და, საჭიროების შემთხვევაში, ავტომატური სინქრონიზაციის გამოყენება უნდა. თუ ძირითადი ამოცანა რამდენიმე ადამიანის ხარჯების შეთანხმებაა, გადაწყვეტილება მიიღეთ არა მხოლოდ ავტომატიზაციის, არამედ პირადი წვდომისა და საერთო ანგარიშების მართვის საჭიროების მიხედვით.
აპის გამოყენებისას პრაქტიკული კითხვა ისიცაა, უნდა შეიყვანოთ თუ არა ყველა წვრილი შენაძენი. ჩემი აზრით, ეს დამოკიდებულია იმაზე, რას ცდილობთ გაარკვიოთ. თუ გსურთ დაინახოთ, სად მიდის საოჯახო ბიუჯეტის დიდი ნაწილი, ყველაზე მნიშვნელოვანი კატეგორიების რეგულარული აღრიცხვა შეიძლება საკმარისი იყოს. თუ კონკრეტულ პერიოდში მცირე ხარჯების შეკრებაც გაინტერესებთ, მაშინ ჩანაწერების თანმიმდევრულობა უფრო მნიშვნელოვანია. მთავარია, თავიდანვე ისეთი წესი აირჩიოთ, რომლის დაცვასაც ყოველდღიურობაში შეძლებთ.
ვინც მხოლოდ ერთჯერადი ბიუჯეტის გამოთვლას ეძებს, შესაძლოა უფრო მარტივი ცხრილითაც დაკმაყოფილდეს. ხოლო ვინც ხარჯებს საერთოდ არ აკვირდება, აპის დაყენება თავისთავად ჩვევას ვერ შექმნის. საწყისი მიზანი მცირე იყოს: მაგალითად, ერთი თვის განმავლობაში საკვების ხარჯებს გადახედოთ და შემდეგ გადაწყვიტოთ, გჭირდებათ თუ არა უფრო დეტალური კატეგორიები. ასეთი საცდელი მიდგომა გეხმარებათ შეაფასოთ, რამდენად ბუნებრივად ჯდება აპი თქვენს ყოველდღიურობაში, ზედმეტი წესების შემოღების გარეშე.
ამჟამად აპს 500 ათასზე მეტი ინსტალაცია აქვს. ეს ბევრ ადამიანს აძლევს საშუალებას გაეცნოს მას, თუმცა მხოლოდ პოპულარობა არ უნდა გახდეს გადაწყვეტილების მიზეზი. უფრო მნიშვნელოვანია, ემთხვევა თუ არა მისი ფუნქციები თქვენს პრიორიტეტებს: მარტივი აღრიცხვა, შემოსავლებისა და ხარჯების შეჯამება და, საჭიროებისას, ანგარიშებთან სინქრონიზაცია. თუ თქვენთვის მთავარი მოთხოვნაა ოჯახის წევრებს შორის დეტალური წვდომების მართვა, ჯერ ეს კონკრეტული საჭიროება გადაამოწმეთ და მხოლოდ ამის შემდეგ აირჩიეთ აპი.
სხვა მნიშვნელოვანი საკითხია, როგორ მოიქცეთ, თუ სინქრონიზებული ჩანაწერი თქვენს მოლოდინს არ ემთხვევა. ავტომატური შეყვანა დროის დაზოგვაში გეხმარებათ, მაგრამ ბიუჯეტში საბოლოო გადაწყვეტილებას მაინც ადამიანი იღებს. შეჯამების ნახვისას გადაამოწმეთ საეჭვო კატეგორიები და ერთმანეთისგან გამოყავით პირადი თუ საერთო ხარჯები, თუ ორივე ერთ ფინანსურ სურათში ჩანს. ეს ჩვევა ავტომატიზაციის სარგებელს ინარჩუნებს ისე, რომ დაუზუსტებელი ჩანაწერი ოჯახის ფინანსურ განხილვაში ფაქტად არ იქცეს.
თუ აპს მხოლოდ თქვენ იყენებთ, მისი მარტივი აღრიცხვის მიდგომა შეიძლება საკმარისი აღმოჩნდეს ყოველდღიური კონტროლისთვის. წყვილისთვის ან ოჯახისთვის კი მთავარი გამოცდა თანამშრომლობაა: ყველა მონაწილე მზად უნდა იყოს, შეთანხმებული წესით შეიტანოს ან გადაამოწმოს ხარჯები. თუ ეს შეთანხმება არ არსებობს, საერთო მოწყობილობაზე აპის გახსნამ შესაძლოა მეტი გაუგებრობა შექმნას, ვიდრე სარგებელი მოიტანოს. ასეთ შემთხვევაში პირადი აღრიცხვა ან ცალკე საერთო ცხრილი შეიძლება უფრო შესაფერისი იყოს.
მომწონს, რომ Moneytree 家計簿より楽チン მუდმივად განახლებადია, თუმცა განახლება ავტომატურად არ ნიშნავს, რომ აპი ყველა მომხმარებლის საჭიროებას დაემთხვევა. ჩემი საბოლოო რეკომენდაციაა, დაიწყო მარტივი ჩანაწერებით, შეამოწმო კატეგორიების სარგებლიანობა და მხოლოდ შემდეგ გადაწყვიტო, გიღირს თუ არა საბანკო სინქრონიზაცია ან ფასიანი დამატება. თუ პირადი და საოჯახო ფინანსების საზღვრები მკაფიოდ გაქვს განსაზღვრული და გინდა ყოველდღიური ხარჯების უფრო ნათლად დანახვა, აპი გამოსაცდელად საინტერესო არჩევანია. თუ კი მთავარი მოთხოვნაა გარანტირებული ოჯახური გაზიარება და თითოეული წევრისთვის ცალკე წვდომის კონტროლი, უკეთესია ისეთი ალტერნატივა შეადარო, რომელიც ამ პირობებს პირდაპირ აკმაყოფილებს.
პლუსები
- მარტივი და ინტუიციური ინტერფეისი.
- ხარჯების ავტომატური კატეგორიზაცია.
- ბანკებთან უსაფრთხო სინქრონიზაცია.
- გრაფიკები და ანალიზები ხარჯებისათვის.
- მრავალ ვალუტის მხარდაჭერა.
მინუსები
- ზოგიერთი ფუნქცია ფასიანია.
- არ არის ხელმისაწვდომი ყველა ქვეყანაში.
- მოწინავე ფუნქციები შეზღუდულია.
- შესაძლოა იყოს ნელი ძველი მოწყობილობებით.
- არ აქვს ვებ ვერსია.
ხშირად დასმული კითხვები — Moneytree 家計簿より楽チン
როგორ მუშაობს Moneytree 家計簿より楽チン აპლიკაცია?
Moneytree 家計簿より楽チン არის ფინანსური მართვის აპლიკაცია, რომელიც საშუალებას გაძლევთ მართოთ თქვენი ხარჯები და შემოსავალი. აპლიკაცია ავტომატურად იღებს მონაცემებს თქვენი საბანკო ანგარიშებიდან, საკრედიტო ბარათებიდან და ელექტრონული ფოსტიდან, რაც უზრუნველყოფს ფინანსური ანგარიშების მარტივად მართვას.
არის თუ არა Moneytree 家計簿より楽チン უსაფრთხო ჩემი ფინანსური მონაცემებისთვის?
დიახ, Moneytree 家計簿より楽チン უზრუნველყოფს მაღალი დონის უსაფრთხოებას. აპლიკაცია იყენებს დაშიფვრის ტექნოლოგიებს და უსაფრთხოების პროტოკოლებს, რათა თქვენი მონაცემები დაცული იყოს. ასევე, მას აქვს მულტიფაქტორული ავთენტიფიკაციის მექანიზმი თქვენი ანგარიშის დამატებითი უსაფრთხოებისათვის.
შესაძლებელია თუ არა Moneytree 家計簿より楽チン-ის გამოყენება მრავალ მოწყობილობაზე?
დიახ, Moneytree 家計簿より楽チン შეგიძლიათ გამოიყენოთ მრავალ მოწყობილობაზე. აპლიკაცია თავსებადია როგორც Android, ისე iOS პლატფორმებზე, რაც საშუალებას გაძლევთ სინქრონიზაცია მოახდინოთ თქვენს მონაცემებთან და მართოთ ფინანსები ნებისმიერ დროს და ადგილას.
Moneytree 家計簿より楽チン-ის გამოყენება უფასოა თუ ფასიანი?
Moneytree 家計簿より楽チン-ს აქვს უფასო ვერსია, რომელიც შეიცავს ძირითად ფუნქციებს. თუმცა, არსებობს პრემიუმ ვერსიაც, რომელიც უზრუნველყოფს დამატებით ფუნქციებს და სერვისებს, როგორიცაა დეტალური ანალიტიკა და პერსონალიზებული ანგარიშები. პრემიუმ ვერსიის გამოწერა ფასიანია.
შემიძლია თუ არა Moneytree 家計簿より楽チン აპლიკაციაში ბიუჯეტის მართვა?
დიახ, Moneytree 家計簿より楽チン გაძლევთ ბიუჯეტის მართვის შესაძლებლობას. აპლიკაცია საშუალებას გაძლევთ შექმნათ და მართოთ ბიუჯეტები სხვადასხვა კატეგორიებში, რაც დაგეხმარებათ ფინანსური მიზნების მიღწევაში და ხარჯების კონტროლში. ეს ფუნქცია განსაკუთრებით გამოსადეგია ხარჯების ეფექტური და გეგმა-გეგმური მართვისთვის.


